Domain flachdecke.de kaufen?
Wir ziehen mit dem Projekt
flachdecke.de um.
Sind Sie am Kauf der Domain
flachdecke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flachdecke.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
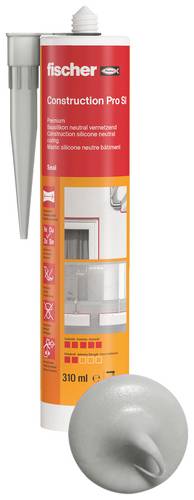
Fischer Pro SI Bau-Silikon Herstellerfarbe Beton-Grau 573643 3St.Das fischer Premium Bausilikon Construction Pro SI ist mit dem sehr geringem Volumenschwund und der geringen Geruchsentwickelung ideal für anspruchsvolle Anwendungen. Der Silikondichtstoff auf Alkoxy-Basis bietet besonders hohen Hafteigenschaften auf einer Vielzahl von Untergründen im Innen- und im Außenbereich. Das Bausilikon eignet sich für die Fensterversiegelung und für Bewegungs- und Anschlussfugen an Wand und Dach. Dank der pilzhemmenden Wirkung kann das fischer Construction Pro SI optimal im Sanitärbereich eingesetzt werden. Das leicht zu verarbeitende und zu glättende Silikon ermöglicht einen zügigen Arbeitsfortschritt.40,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alphacool Eisplateau Anti-StatikEin sauberer Arbeitsplatz ist die Voraussetzung für ein erfolgreiches Arbeiten und ein gutes Ergebnis. Das Alphacool Eisplateau bietet dafür die Grundlage und alle wichtigen Maße und Daten sind immer zur Hand. Das Eisplateau besteht aus einer isolierenden Gummimatte mit feinem, sauber bedrucktem Textil. So eignet sich die Matte auch hervorragend als Mauspad ohne Grenzen. Zusätzlich verfügt das Eisplateau über zwei Anti-Statik Clips an die eine Krokoklemme und ein Anti-Statik-Armband angeschlossen werden können. Bei entsprechendem Untergrund werden so die statischen Ladungen direkt abgeleitet ohne die darauf stehende Hardware zu schädigen. Auf einen BlickTypMatteHersteller-Nr.90334Geeignet fürPC-SystemKompatibel mitHardwareMaterialGummi, Textil bedrucktFeatureals Mauspad geeignetAlle technischen Daten anzeigen (9 Angaben)Technische DatenTypMatteHersteller-Nr.90334Geeignet fürPC-SystemKompatibel mitHardwareMaterialGummi, Textil bedrucktFeatureals Mauspad geeignetZubehörvorhanden1x Kab...70,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Fischer DBSA Bau-Silikon Herstellerfarbe Beton-Grau 053092 310mlDas hochwertige fischer Bausilicon Premium DBSA GR zur Verwendung bei Anschluss- und Dehnfugen in der Bauindustrie (z.B. Fenster, Türen, Fassaden und Lichtkuppeln). Farbe: betongrau. Ermöglicht ein leichtes Verarbeiten und Glätten und sorgt für einen zügigen Arbeitsfortschritt. Durch die Dehnfähigkeit von 25 % ist DBSA sehr gut geeignet für stark beanspruchte Dehnfugen, sehr gute Haftung und hohe Abriebfestigkeit.9,14 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
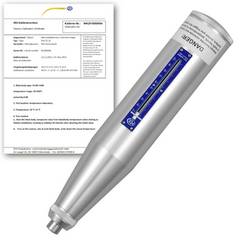
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer Pro SI Bau-Silikon Herstellerfarbe Beton-Grau 573643 3St.Das fischer Premium Bausilikon Construction Pro SI ist mit dem sehr geringem Volumenschwund und der geringen Geruchsentwickelung ideal für anspruchsvolle Anwendungen. Der Silikondichtstoff auf Alkoxy-Basis bietet besonders hohen Hafteigenschaften auf einer Vielzahl von Untergründen im Innen- und im Außenbereich. Das Bausilikon eignet sich für die Fensterversiegelung und für Bewegungs- und Anschlussfugen an Wand und Dach. Dank der pilzhemmenden Wirkung kann das fischer Construction Pro SI optimal im Sanitärbereich eingesetzt werden. Das leicht zu verarbeitende und zu glättende Silikon ermöglicht einen zügigen Arbeitsfortschritt.40,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Alphacool Eisplateau Anti-StatikEin sauberer Arbeitsplatz ist die Voraussetzung für ein erfolgreiches Arbeiten und ein gutes Ergebnis. Das Alphacool Eisplateau bietet dafür die Grundlage und alle wichtigen Maße und Daten sind immer zur Hand. Das Eisplateau besteht aus einer isolierenden Gummimatte mit feinem, sauber bedrucktem Textil. So eignet sich die Matte auch hervorragend als Mauspad ohne Grenzen. Zusätzlich verfügt das Eisplateau über zwei Anti-Statik Clips an die eine Krokoklemme und ein Anti-Statik-Armband angeschlossen werden können. Bei entsprechendem Untergrund werden so die statischen Ladungen direkt abgeleitet ohne die darauf stehende Hardware zu schädigen. Auf einen BlickTypMatteHersteller-Nr.90334Geeignet fürPC-SystemKompatibel mitHardwareMaterialGummi, Textil bedrucktFeatureals Mauspad geeignetAlle technischen Daten anzeigen (9 Angaben)Technische DatenTypMatteHersteller-Nr.90334Geeignet fürPC-SystemKompatibel mitHardwareMaterialGummi, Textil bedrucktFeatureals Mauspad geeignetZubehörvorhanden1x Kab...70,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tece profil Haltemagnet Montagehilfe für das TECEprofil Tragwerk, 9018012 9018012TECEprofil Haltemagnet Montagehilfe bei der Erstellung eines TECEprofil Tragwerks. Ermöglicht kurzfristiges Halten zweier Profilstreben ohne Eckverbinder. Bestell-Nr.: 9018012 Masse: Länge: 153mm Breite: 102mm Höhe: 17mm Gewicht: 0,58kg30,37 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.